Kompression
Kompressionswäsche nach OP steuerlich absetzen
Kompressionswäsche nach OP absetzen: wann sie als Krankheitskosten zählt, welche Nachweise nötig sind und wie gerechnet wird. Ratgeber mit Quellen.
Markus Halfpap · 03.11.2026 · Lesezeit ca. 9 Min.
Die Operation liegt hinter Ihnen, die Kompressionswäsche tragen Sie jeden Tag, und auf dem Schreibtisch liegt die Rechnung. Die Krankenkasse hat nichts oder nur einen Teil übernommen. Spätestens bei der nächsten Steuererklärung stellt sich die Frage: Kann ich diese Kosten absetzen?
Die Antwort lautet oft ja, aber nicht in jedem Fall und selten in voller Höhe. Kompressionswäsche kann zu den Krankheitskosten gehören, die das Steuerrecht als außergewöhnliche Belastung anerkennt. Entscheidend sind drei Dinge: der medizinische Anlass, der richtige Nachweis und die Höhe Ihrer gesamten Krankheitskosten im Jahr. Dieser Ratgeber erklärt die Regeln verständlich. Er ersetzt keine Steuerberatung.
Kurz gesagt: Kompressionswäsche nach einer medizinisch notwendigen Operation können Sie als außergewöhnliche Belastung nach § 33 EStG geltend machen. Als Nachweis verlangt das Finanzamt eine ärztliche Verordnung. Steuerlich wirkt nur der Teil Ihrer Krankheitskosten, der die zumutbare Belastung übersteigt, je nach Einkommen und Familienstand 1 bis 7 Prozent Ihrer Einkünfte.
Auf einen Blick
Kompressionswäsche in der Steuererklärung
Wann Kompressionswäsche als Krankheitskosten zählt
Das Einkommensteuergesetz erlaubt in § 33 EStG den Abzug von Aufwendungen, die Ihnen zwangsläufig entstehen und die höher sind als bei der überwiegenden Mehrzahl vergleichbarer Steuerpflichtiger. Zwangsläufig heißt: Sie können sich den Kosten aus rechtlichen, tatsächlichen oder sittlichen Gründen nicht entziehen, und die Kosten sind notwendig und angemessen.
Krankheitskosten erfüllen diese Voraussetzung typischerweise. Dazu gehören auch Hilfsmittel, die Ihre Ärztin oder Ihr Arzt zur Behandlung verordnet. Kompressionswäsche nach einer Operation fällt darunter, wenn der Eingriff selbst medizinisch begründet war und die Kompression Teil der Behandlung ist.
Man kann sich die Regel wie einen Eimer vorstellen, der zuerst vollläuft. Ihre Krankheitskosten eines Jahres füllen ihn. Erst was über den Rand läuft, mindert Ihr zu versteuerndes Einkommen. Wie hoch der Rand ist, hängt von Ihren Einkünften und Ihrem Familienstand ab.
Medizinisch notwendig oder ästhetisch
Der Anlass der Operation entscheidet. Nach einer rein ästhetischen Operation fehlt in der Regel die Zwangsläufigkeit, die § 33 EStG verlangt. Das gilt dann auch für die Kompression, die zu diesem Eingriff gehört. Ganz ähnlich verhält es sich bei der Krankenkasse. Mehr dazu lesen Sie im Ratgeber Kompression auf Rezept: Wann zahlt die Krankenkasse?
Orientierung
Wie der Anlass die Absetzbarkeit beeinflusst
Gute Voraussetzungen
- Brustrekonstruktion nach Brustkrebs
- Liposuktion bei Lipödem
- Kompression bei Lymphödem oder Venenleiden
- Jeweils mit ärztlicher Verordnung
Einzelfall prüfen
- Straffung nach starkem Gewichtsverlust
- Gynäkomastie-Korrektur
- Eingriffe mit medizinischem und ästhetischem Anteil
- Ärztliche Begründung sorgfältig dokumentieren
In der Regel nicht
- Brustvergrößerung aus ästhetischen Gründen
- Fettabsaugung ohne medizinische Indikation
- Shapewear ohne Verordnung
- Kompression ohne Bezug zu einer Behandlung
Sonderfall Lipödem
Bei der Liposuktion wegen eines Lipödems hat der Bundesfinanzhof 2023 Klarheit geschaffen. Die Kosten können jedenfalls ab dem Jahr 2016 als außergewöhnliche Belastung abgezogen werden, ohne dass vor der Operation ein amtsärztliches Gutachten vorliegen muss (BFH, Urteil vom 23.03.2023, VI R 39/20). Für die Kompression nach dem Eingriff brauchen Sie wie bei anderen Hilfsmitteln eine ärztliche Verordnung. Welche Versorgung beim Lipödem üblich ist, lesen Sie im Ratgeber Welche Kompression bei Lipödem geeignet ist.
Welche Nachweise das Finanzamt erwartet
Für Krankheitskosten schreibt § 64 EStDV fest, wie Sie die Zwangsläufigkeit nachweisen. Für Arznei-, Heil- und Hilfsmittel genügt die Verordnung einer Ärztin, eines Arztes oder einer Heilpraktikerin beziehungsweise eines Heilpraktikers. In bestimmten Fällen verlangt die Vorschrift strengere Nachweise, etwa ein amtsärztliches Gutachten bei wissenschaftlich nicht anerkannten Behandlungsmethoden. Dieses Gutachten muss vor Beginn der Behandlung oder vor dem Kauf ausgestellt sein.
Schritt für Schritt
So sammeln Sie die Unterlagen für die Steuererklärung
- 1Verordnung einholenBitten Sie Ihre Praxis um eine Verordnung für die Kompressionswäsche, möglichst vor dem Kauf.
- 2Rechnung aufbewahrenDie Rechnung sollte auf Ihren Namen lauten und das Produkt erkennbar benennen.
- 3Erstattungen festhaltenBescheide von Krankenkasse, Beihilfe oder privater Versicherung gehören dazu. Erstattete Beträge ziehen Sie ab.
- 4Alle Krankheitskosten bündelnZuzahlungen, Eigenanteile und Hilfsmittel eines Jahres zusammenrechnen und gemeinsam eintragen.
Bewahren Sie die Unterlagen auch dann auf, wenn Sie sie mit der Erklärung nicht einreichen. Das Finanzamt kann sie später anfordern. Ohne Verordnung wird es schwierig, den medizinischen Zusammenhang zu belegen.
So berechnet das Finanzamt Ihren Eigenanteil
Nicht jeder Euro Krankheitskosten wirkt sich steuerlich aus. Einen Teil müssen Sie selbst tragen, die sogenannte zumutbare Belastung. Ihre Höhe richtet sich nach dem Gesamtbetrag Ihrer Einkünfte, nach dem Familienstand und nach der Zahl der Kinder. Die Prozentsätze stehen in § 33 Absatz 3 EStG:
| Ihre Situation | Bis 15.340 Euro | 15.340 bis 51.130 Euro | Über 51.130 Euro |
|---|---|---|---|
| Ohne Kinder, Grundtarif | 5 % | 6 % | 7 % |
| Ohne Kinder, Splittingtarif | 4 % | 5 % | 6 % |
| Ein oder zwei Kinder | 2 % | 3 % | 4 % |
| Drei oder mehr Kinder | 1 % | 1 % | 2 % |
Seit einem Urteil des Bundesfinanzhofs wird die zumutbare Belastung stufenweise berechnet (BFH, Urteil vom 19.01.2017, VI R 75/14). Der höhere Prozentsatz gilt also nur für den Teil der Einkünfte, der die jeweilige Grenze übersteigt. Das ist für die meisten günstiger als die frühere Berechnung.
Rechenbeispiel: Eine alleinstehende Person ohne Kinder hat einen Gesamtbetrag der Einkünfte von 40.000 Euro. Für die ersten 15.340 Euro gelten 5 Prozent, also 767,00 Euro. Für die übrigen 24.660 Euro gelten 6 Prozent, also 1.479,60 Euro. Die zumutbare Belastung beträgt damit 2.246,60 Euro. Hat sie im Jahr insgesamt 3.000 Euro Krankheitskosten selbst getragen, mindern 753,40 Euro ihr zu versteuerndes Einkommen.
Wie viel Steuer Sie dadurch tatsächlich sparen, hängt von Ihrem persönlichen Steuersatz ab. Den genauen Betrag ermittelt das Finanzamt mit dem Steuerbescheid.
Wann und wo Sie die Kosten eintragen
Maßgeblich ist das Jahr, in dem Sie bezahlt haben. Das folgt aus § 11 Absatz 2 EStG: Ausgaben gelten für das Kalenderjahr, in dem sie geleistet worden sind. Haben Sie die Kompressionswäsche im Dezember gekauft und im Januar operiert, zählt die Wäsche zum alten Jahr.
In der Steuererklärung tragen Sie Krankheitskosten in der Anlage „Außergewöhnliche Belastungen“ ein. Dort geben Sie die Summe Ihrer Aufwendungen und die erhaltenen oder erwarteten Erstattungen an.
- Alles zusammenrechnen: Kompressionswäsche, Zuzahlungen zu Medikamenten und Hilfsmitteln sowie selbst getragene Behandlungskosten gehören gemeinsam in eine Summe.
- Erstattungen abziehen: Was Kasse, Beihilfe oder Versicherung zahlen, mindert Ihre Aufwendungen.
- Gemeinsam veranlagt: Bei Ehepaaren und eingetragenen Lebenspartnerschaften zählen die Krankheitskosten beider zusammen.
Was Gesetz und Rechtsprechung sagen
Für Kompressionswäsche gibt es keine eigene Vorschrift. Es gelten die allgemeinen Regeln für Krankheitskosten. Ehrlich eingeordnet heißt das:
- Klar geregelt: Krankheitskosten sind nach § 33 EStG abziehbar, soweit sie die zumutbare Belastung übersteigen. Für Hilfsmittel genügt nach § 64 EStDV eine ärztliche Verordnung als Nachweis.
- Durch Urteile geklärt: Die zumutbare Belastung wird stufenweise berechnet. Die Kosten einer Liposuktion bei Lipödem sind jedenfalls ab 2016 ohne vorheriges amtsärztliches Gutachten abziehbar.
- Vom Einzelfall abhängig: Ob ein Eingriff mit ästhetischem Anteil als medizinisch notwendig gilt. Hier kommt es auf die ärztliche Begründung und die Einschätzung Ihres Finanzamts an.
Wenn Ihr Fall nicht eindeutig ist, lohnt sich eine Rückfrage bei einer Steuerberaterin, einem Steuerberater oder einem Lohnsteuerhilfeverein.
Typische Fehler, die den Abzug kosten
Bitte beachten
Diese Punkte führen häufig zu Rückfragen oder Ablehnung
Holen Sie die Verordnung deshalb möglichst vor dem Kauf ein.
Ein weiterer häufiger Punkt: Viele tragen kleine Beträge gar nicht erst ein, weil sie glauben, die Grenze ohnehin nicht zu erreichen. Rechnen Sie trotzdem alle Krankheitskosten eines Jahres zusammen. Gerade im Jahr einer Operation kommen oft mehr Posten zusammen als gedacht.
Kompression nach medizinisch notwendigen Eingriffen
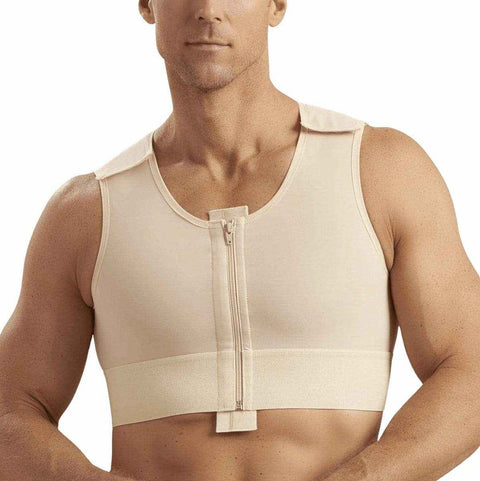
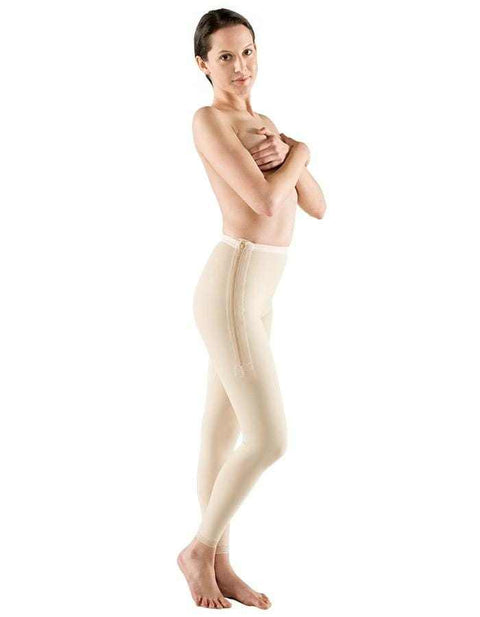
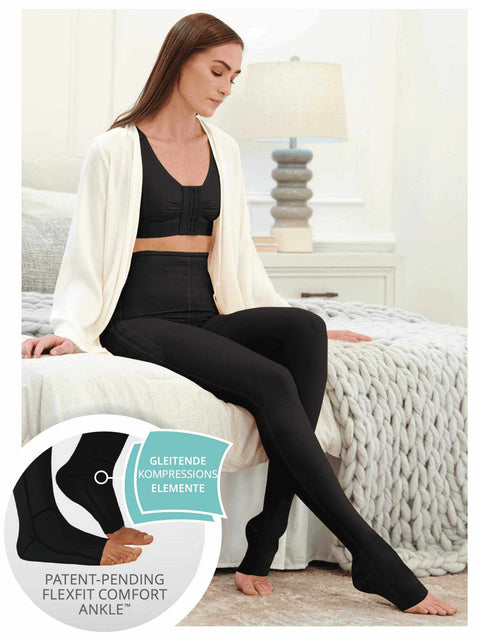
Welche Kompression nach Ihrem Eingriff vorgesehen ist, entscheidet Ihr Behandlungsteam. Die Übersicht zeigt einen Auszug aus dem Sortiment für Situationen, in denen häufig eine medizinische Indikation vorliegt. Alle Modelle finden Sie unter Kompressionsmieder.
Auszug aus dem Sortiment
Kompression für häufige medizinische Anlässe
Weitere Lipödem-Modelle finden Sie unter Lipödem-Kompressionshosen. Zur Nachsorge nach Brustkrebs lesen Sie den Ratgeber Kompression nach Mastektomie und die Seite Nachsorge nach einer Mastektomie. Wie Sie Kosten rund um die Narbenpflege einordnen, erklärt der Beitrag Narbenbehandlung: Kosten realistisch einordnen.
Häufige Fragen
Kann ich Kompressionswäsche nach einer OP von der Steuer absetzen?
Ja, wenn die Operation medizinisch notwendig war und Sie eine ärztliche Verordnung haben. Die Kosten zählen dann zu den außergewöhnlichen Belastungen nach § 33 EStG, soweit sie zusammen mit Ihren anderen Krankheitskosten die zumutbare Belastung übersteigen.
Brauche ich ein Rezept, um Kompressionswäsche abzusetzen?
Ja. Nach § 64 EStDV weisen Sie Hilfsmittel mit einer ärztlichen Verordnung nach. Ohne Verordnung ist der medizinische Zusammenhang schwer zu belegen.
Kann ich Kompressionswäsche nach einer Schönheitsoperation absetzen?
Nein, in der Regel nicht. Bei rein ästhetischen Eingriffen fehlt die Zwangsläufigkeit, die § 33 EStG voraussetzt. Das gilt auch für die zugehörige Kompression.
Wie hoch ist die zumutbare Belastung?
Zwischen 1 und 7 Prozent des Gesamtbetrags der Einkünfte. Der Satz hängt von Einkommen, Familienstand und Kinderzahl ab und wird stufenweise berechnet.
In welchem Jahr gebe ich die Kosten an?
Im Jahr der Zahlung. Nach § 11 Absatz 2 EStG zählt der Zeitpunkt, an dem Sie bezahlt haben, nicht der Tag der Operation.
Sind Zuzahlungen zur Kompressionsversorgung absetzbar?
Ja, Zuzahlungen gehören zu Ihren Krankheitskosten. Rechnen Sie sie mit allen anderen Krankheitskosten des Jahres zusammen.
Muss ich die Rechnung beim Finanzamt einreichen?
Nein, nicht automatisch. Bewahren Sie Rechnung und Verordnung aber auf, denn das Finanzamt kann die Belege anfordern.
Ist die Liposuktion bei Lipödem absetzbar?
Ja, nach einem Urteil des Bundesfinanzhofs von 2023 jedenfalls ab dem Jahr 2016, auch ohne vorheriges amtsärztliches Gutachten. Für die Kompression danach brauchen Sie eine ärztliche Verordnung.
Was ist, wenn die Krankenkasse einen Teil erstattet?
Dann setzen Sie nur den Betrag an, den Sie selbst getragen haben. Erstattungen von Kasse, Beihilfe oder Versicherung ziehen Sie von den Aufwendungen ab.
Welche Krankheitskosten kann ich außer der Kompressionswäsche absetzen?
Zum Beispiel Zuzahlungen zu Medikamenten und Hilfsmitteln, ärztlich verordnete Arznei-, Heil- und Hilfsmittel sowie selbst getragene Arzt- und Behandlungskosten. Alle zusammen bilden eine Summe, von der das Finanzamt die zumutbare Belastung abzieht.
Gilt das auch für privat Versicherte und Beihilfeberechtigte?
Ja. Die Regeln nach § 33 EStG gelten unabhängig davon, wie Sie versichert sind. Setzen Sie nur den Betrag an, den Ihnen Versicherung oder Beihilfe nicht erstattet haben.
Quellen
- Einkommensteuergesetz, § 33 Außergewöhnliche Belastungen. Zum Gesetzestext
- Einkommensteuer-Durchführungsverordnung, § 64 Nachweis von Krankheitskosten. Zum Verordnungstext
- Einkommensteuergesetz, § 11 Vereinnahmung und Verausgabung. Zum Gesetzestext
- Bundesfinanzhof, Urteil vom 19.01.2017, VI R 75/14: Stufenweise Ermittlung der zumutbaren Belastung. Zum Urteil
- Bundesfinanzhof, Urteil vom 23.03.2023, VI R 39/20: Liposuktion bei Lipödem als außergewöhnliche Belastung. Zum Urteil
Fragen zu Modell oder Größe?
Wir beraten Sie persönlich und sind rund um die Uhr für Sie erreichbar:
Oder sehen Sie sich direkt die Kompressionsmieder an.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine ärztliche Beratung. Wie lange und wie Sie Kompression oder Narbenpflege anwenden, legt Ihr Behandlungsteam fest.